E-Rechnung Archivierung in Kürze
Seit dem 1. Januar 2025 gilt für inländische B2B-Unternehmen die ausnahmslose Pflicht zum Empfang und zur Verarbeitung von E-Rechnungen.
Wie alle Rechnungen müssen auch elektronische Rechnungen GoBD-konform gespeichert werden, also unveränderbar, vollständig und maschinell lesbar. Ein Ausdruck auf Papier ist rechtlich unzulässig.
Die gesetzliche Aufbewahrungsfrist für E-Rechnungen und steuerrelevante Belege wurde verkürzt und beträgt aktuell acht Jahre.
Eine vollständige Verfahrensdokumentation ist für Prüfungssicherheit unverzichtbar.
Als KI-gestützte Software für Kreditorenbuchhaltung verarbeitet Candis E-Rechnungen durchgehend digital und ermöglicht nach dem Export die revisionssichere Archivierung im Originalformat.
Seit dem 1. Januar 2025 gilt im inländischen B2B-Bereich die gesetzliche E-Rechnungspflicht. Seitdem müssen Unternehmen strukturierte elektronische Rechnungen empfangen und verarbeiten können.
Damit rückt eine weitere Grundanforderung in den Fokus: ein revisionssicheres Rechnungsarchiv zur gesetzeskonformen Archivierung nach den Vorgaben der GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff).
Ab Januar 2027 greift zudem die stufenweise Versandpflicht, sodass immer mehr Lieferanten ausschließlich E-Rechnungen schicken. Der Aufbau eines GoBD-konformen digitalen Archivs wird damit vom reinen IT-Thema zur zentralen Anforderung für die gesamte Kreditorenbuchhaltung. In diesem Artikel erklären wir, wie du deine E-Rechnungen archivieren kannst und was du dabei beachten musst.
Mit Candis E-Rechnungen empfangen + freigeben
So müssen E-Rechnungen aufbewahrt werden
Die gesetzliche Archivierungspflicht umfasst alle steuerrelevanten Dokumente eines Unternehmens – und damit ausnahmslos auch elektronische Rechnungen. Für E-Rechnungen gilt dabei eine entscheidende Besonderheit: Die eigentliche Rechtswirksamkeit und der maßgebliche Rechnungsinhalt stecken im strukturierten XML-Datensatz, nicht in der visuellen Beleganzeige. Genau dieser strukturierte Datensatz muss über die gesamte Aufbewahrungsfrist hinweg unverändert und unverfälscht erhalten bleiben.
Welche konkreten Anforderungen sich daraus für das digitale Archiv ergeben, definieren die GoBD:
Rechnungen müssen in der Form archiviert werden, in der sie empfangen wurden. E-Rechnungen müssen also digital archiviert werden, um GoBD-konform zu sein.
Die gesetzliche Aufbewahrungsfrist beträgt seit 2025 in der Regel acht Jahre (reduziert von zuvor zehn Jahren).
Die Rechnungen müssen unveränderbar gespeichert werden, sodass sie nachträglich nicht bearbeitet oder manipuliert werden können.
Sämtliche Rechnungsdaten müssen vollständig und ohne Datenverluste aufbewahrt werden. Bei E-Rechnungen betrifft das explizit alle enthaltenen XML-Strukturen.
Dabei müssen alle Rechnungsdaten maschinell lesbar sein.
Alle elektronischen Rechnungen müssen zudem über den gesamten Aufbewahrungszeitraum hinweg zugänglich bleiben, insbesondere für die Finanzverwaltung im Rahmen einer Betriebsprüfung.
Eine KI-gestützte Software für Kreditorenbuchhaltung bildet diese GoBD-Anforderungen in einem automatisierten Prozess aus Erfassung, Prüfung, Rechnungsfreigabe und Ablage ab. Wie die gesetzlichen Kriterien im Detail aufgebaut sind, erläutert unser ausführlicher Ratgeber zur GoBD-konformen Archivierung.
An die Stelle manueller Ablagen tritt somit ein zentrales, revisionssicheres Archiv. Eine cloudbasierte Lösung bietet dabei den Vorteil, dass befugte Personen ortsunabhängig auf Belege zugreifen können und Dokumente verlässlich vor Datenverlust geschützt sind.
Exkurs: E-Rechnungspflicht seit 2025
Seit dem 1. Januar 2025 gilt für alle inländischen B2B-Unternehmen die Pflicht, E-Rechnungen empfangen und weiterverarbeiten zu können. Als E-Rechnung gelten ausschließlich strukturierte Formate nach der europäischen Norm EN 16931 – wie etwa die XRechnung, das ZUGFeRD-Format (ab Version 2.0.1) sowie etablierte EDI-Verfahren. Für den eigenen Rechnungsversand greifen Übergangsfristen bis Ende 2027. Welche Staffelung im Detail gilt, ordnet unser Beitrag zur E-Rechnungspflicht ein.
Formate, welche diese Normen nicht erfüllen – darunter gescannte Papierrechnungen oder einfache PDFs –, gelten rechtlich als „sonstige Rechnungen“. Das zweite BMF-Schreiben zur E-Rechnung vom 15.10.2025 stellt zudem klar: Alle gesetzlichen Pflichtangaben müssen zwingend im strukturierten XML-Teil enthalten sein. Weist eine Datei Formatfehler auf, verliert sie ihren Status als E-Rechnung – in diesem Fall sollte zeitnah eine korrekte Rechnung nachgefordert werden, bevor die Archivierung im Workflow vor der Buchung abgeschlossen wird.
Alles über die Pflicht zur E-Rechnung für 2025
Exkurs: Muss die E-Mail zur Rechnung archiviert werden?
Ob eine E-Mail selbst der gesetzlichen Aufbewahrungspflicht unterliegt, hängt ausschließlich von ihrem fachlichen Inhalt ab. Dient die Nachricht lediglich als digitales Transportmittel für die angehängte E-Rechnung oder PDF-Datei, entfällt die Pflicht zur gesonderten Archivierung.
Enthält der E-Mail-Text hingegen Angaben, die für die Rechnung oder die spätere Buchung relevant sind, greift zwingend das GoBD-Kriterium der Vollständigkeit. In diesem Fall muss die E-Mail als Bestandteil des Buchungsbelegs gemeinsam mit der Rechnung revisionssicher aufbewahrt werden. Das betrifft etwa eine Reverse-Charge-Klausel, die nur in der E-Mail und nicht auf der Rechnung selbst vermerkt ist.
Steuerlich und prüfungsrelevant sind vor allem folgende Ergänzungen im E-Mail-Text:
Abweichende Zahlungsbedingungen oder geänderte Fälligkeiten
Vereinbarungen über Skonto, Rabatte oder Preisnachlässe
Steuerrelevante Hinweise, die auf der Rechnung selbst fehlen
Zentrale Postfächer verhindern Dokumentationslücken
In der operativen Praxis führt der Belegeingang in persönlichen Postfächern einzelner Mitarbeiter:innen häufig zu Informationsverlusten. Eine zentrale Rechnungsadresse schafft hier systematische Ordnung im Rechnungseingang, denn Eingangsrechnungen landen direkt an der richtigen Stelle, und rechnungsrelevante E-Mail-Texte lassen sich gezielt zusammen mit dem Beleg ablegen.
Als KI-gestützte Software für Kreditorenbuchhaltung bündelt Candis den Rechnungseingang über eine zentrale Mail-Adresse. Ergänzende Hinweise lassen sich als Kommentar direkt am Beleg festhalten und werden – wie Freigaben und Änderungen – im Workflow vor der Buchung protokolliert und nach dem Export mit archiviert.
Aufbewahrungsfristen für elektronische Rechnungen
Für empfangene E-Rechnungen gilt seit dem 1. Januar 2025 eine verkürzte Aufbewahrungsfrist von acht Jahren (§ 147 Abs. 3 AO). Die Anpassung betrifft nicht nur neu eingehende Belege, sondern auch bereits archivierte Rechnungen, deren ursprüngliche Zehnjahresfrist zu diesem Stichtag noch nicht abgelaufen war. Für Kreditinstitute, Versicherungen und Wertpapierinstitute bleibt es vorerst bei der Zehnjahresfrist.
Für die Berechnung der Frist sind drei Punkte entscheidend:
Beginn der Aufbewahrungsfrist:
Die Frist startet mit dem Ablauf des Kalenderjahres, in dem die Rechnung im Unternehmen eingegangen ist.
Löschung nach Fristablauf:
Erst nach Ablauf der acht Jahre dürfen Belege gelöscht werden – vorausgesetzt, sie sind nicht mehr Gegenstand einer laufenden Betriebsprüfung oder einer offenen Steuerfestsetzung.
Praxisbeispiel:
Eine elektronische Rechnung mit Eingangsdatum 01.03.2025 muss bis zum 31.12.2033 revisionssicher aufbewahrt werden.
Jede Rechnung sollte dabei unmittelbar nach dem Eingang in ein geschütztes System übernommen werden, statt im Postfach oder auf einem Laufwerk zu warten. Je kürzer sie außerhalb dieses Systems verbleibt, desto geringer ist das Risiko von Belegverlusten, Fehlzuordnungen oder unbemerkten Formatänderungen.
Was die GoBD seit 2025 für hybride Formate vorschreiben
Maßgeblich ist bei einer E-Rechnung der strukturierte XML-Teil. Dieser muss in seiner ursprünglichen Datenstruktur unveränderbar aufbewahrt werden und für die Finanzverwaltung jederzeit maschinell auswertbar sein.
Bei hybriden Rechnungsformaten wie ZUGFeRD, die aus einer visuellen PDF-Beleganzeige und einem eingebetteten XML-Datensatz bestehen, ist der XML-Teil das rechtlich führende Dokument und zwingend zu archivieren. Die PDF-Bilddarstellung muss nur dann zusätzlich aufbewahrt werden, wenn sie steuerlich relevante Zusatzangaben enthält, die im XML-Datensatz fehlen oder davon abweichen – etwa nachträglich angebrachte Buchungsvermerke (GoBD Rz. 119 und 125). Verbindlich geregelt ist diese Handhabung im BMF-Schreiben vom 14.07.2025, das ohne Übergangsfrist anzuwenden ist.
Als KI-gestützte Software für Kreditorenbuchhaltung stellt Candis sicher, dass XRechnungen und ZUGFeRD-Rechnungen im Originalformat inklusive aller XML-Daten erhalten bleiben. Nach dem Export werden die Belege festgeschrieben und lassen sich weder ändern noch löschen – für eine GoBD-konforme Archivierung.
Was bedeutet Revisionssicherheit bei elektronischen Rechnungen?
Die Pflicht zur revisionssicheren Archivierung elektronischer Belege leitet sich aus den GoBD, dem Handelsgesetzbuch (HGB) und der Abgabenordnung (AO) ab. Revisionssicherheit bedeutet, dass Belegdaten über den gesamten gesetzlichen Aufbewahrungszeitraum hinweg unveränderbar, vollständig, nachvollziehbar, maschinell auswertbar und jederzeit für die Finanzbehörden zugänglich aufbewahrt werden müssen.
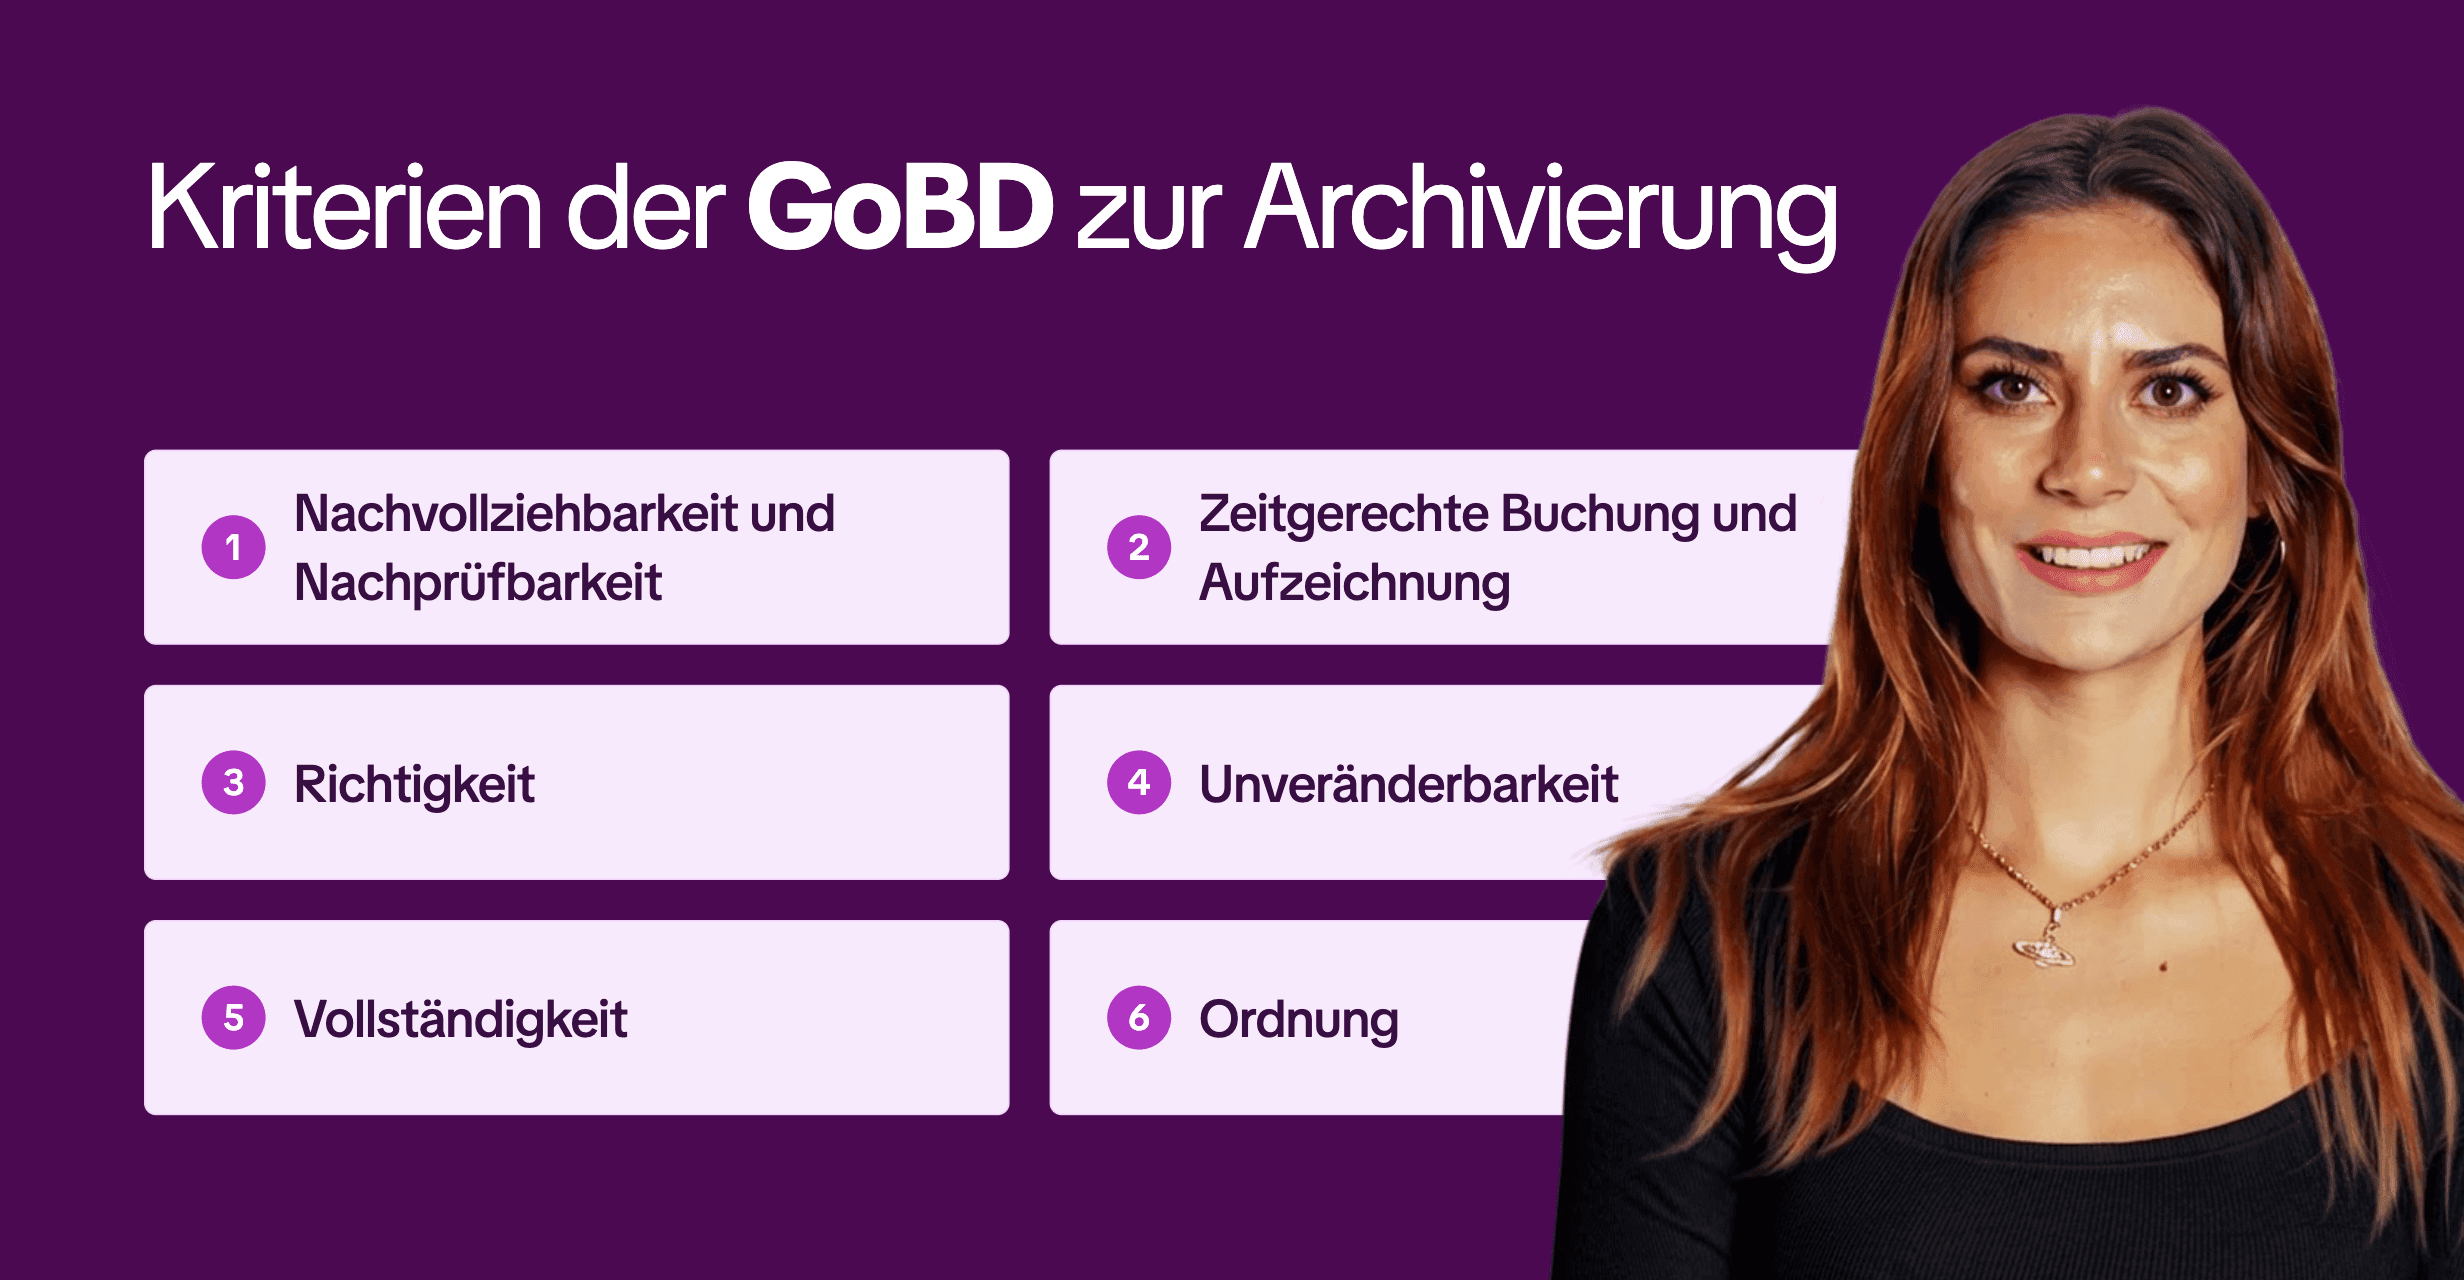
Um diese Anforderungen bei Betriebsprüfungen lückenlos nachzuweisen, stützt sich ein GoBD-konformes digitales Archiv auf sechs zentrale Grundsätze:
1. Nachvollziehbarkeit und Nachprüfbarkeit
Sämtliche Verarbeitungsschritte vom Rechnungseingang über die Rechnungsfreigabe bis zum Export müssen lückenlos in einem Audit Trail protokolliert werden. Eine vollständige Verfahrensdokumentation beschreibt dabei das interne Kontrollsystem (IKS) und macht die Abläufe für Dritte prüfbar.
2. Zeitgerechte Buchung und Aufzeichnung
Belege müssen zeitnah nach dem Eingang erfasst werden, damit sich Buchungen nicht nachträglich verschieben lassen. Bei E-Rechnungen im strukturierten XML-Format wie XRechnung oder ZUGFeRD erfolgt dieser Schritt medienbruchfrei direkt beim Systemeingang.
3. Richtigkeit
Alle Beleginformationen müssen vollständig und im Einklang mit den tatsächlichen Geschäftsvorfällen dokumentiert werden. Eine KI-gestützte Software für Kreditorenbuchhaltung liest Belegdaten aus, prüft die Pflichtangaben nach § 14 UStG und macht nachvollziehbare Vorschläge zur Kontierung, die vor der Buchung vom Team geprüft werden.
4. Unveränderbarkeit
Einmal archivierte E-Rechnungen dürfen nicht nachträglich bearbeitet, ausgetauscht oder gelöscht werden. Stornierungen oder Korrekturbuchungen sind stets als eigenständige Vorgänge mit eindeutiger Referenz auf den Ursprungsbeleg zu dokumentieren. Dieser Schutz muss auch bei einem späteren Systemwechsel erhalten bleiben.
5. Vollständigkeit
ede E-Rechnung muss inklusive aller XML-Datenstrukturen vollständig gespeichert werden. Es gilt die gesetzliche Aufbewahrungsfrist von acht Jahren (§ 147 Abs. 3 AO).
6. Ordnung
Die Aufbewahrung muss logisch und übersichtlich erfolgen. Eine präzise Indexierung mit Schlagwörtern und Volltextsuche ermöglicht es sachverständigen Dritten – etwa Betriebsprüfer:innen –, sich innerhalb angemessener Zeit im System zu orientieren und Belege gezielt aufzufinden.
E-Rechnung und Verfahrensdokumentation
Die Verfahrensdokumentation ist ein zentraler Bestandteil der GoBD-Anforderungen für die elektronische Archivierung von steuerlich relevanten Dokumenten, einschließlich E-Rechnungen. Sie gewährleistet, dass der Grundsatz der Nachvollziehbarkeit eingehalten wird und die Prozesse prüfungssicher sind.
Was ist eine Verfahrensdokumentation?
Eine Verfahrensdokumentation beschreibt den gesamten Prozess der elektronischen Verarbeitung und Archivierung von Rechnungen aus organisatorischer und technischer Sicht. Sie dient nicht nur als gesetzlicher Nachweis, sondern auch als Beleg dafür, dass alle Abläufe GoBD-konform und nachvollziehbar durchgeführt werden.
Dies umfasst insbesondere:
Eingesetzte Software: Die Dokumentation muss die aktuell verwendete Programmversion beschreiben.
Prozesse und Zuständigkeiten: Es muss nachvollziehbar festgehalten werden, wer welche Aufgaben übernimmt, wie Rechnungen verarbeitet werden und welche Qualitätskontrollen durchgeführt werden.
Änderungshistorie: Alle Änderungen an der Verfahrensdokumentation müssen versioniert und nachvollziehbar dokumentiert sein.
Aufbewahrungsfrist: Die Verfahrensdokumentation muss so lange aufbewahrt werden, wie die dazugehörigen Unterlagen steuerlich relevant sind.
Anforderungen an die Verfahrensdokumentation bei E-Rechnungen
Die Verfahrensdokumentation muss sicherstellen, dass alle Prozesse im Umgang mit E-Rechnungen den GoBD-Grundsätzen entsprechen: Unveränderbarkeit, Nachvollziehbarkeit und Zugriffskontrollen.
Eine umfassende Verfahrensdokumentation stellt sicher, dass der elektronische Austausch und die Archivierung von Rechnungen rechtlich einwandfrei und steuerlich korrekt durchgeführt werden. Sie ist für Betriebsprüfungen unerlässlich und schützt Unternehmen vor möglichen Sanktionen bei Verstößen gegen die GoBD.
Die Verfahrensdokumentation muss ein innerbetriebliches Kontrollverfahren beschreiben, das sicherstellt, dass die E-Rechnungen korrekt und vollständig verarbeitet werden. Dies schließt den Prüfpfad (Rechnungseingangsprüfung) ein, der darlegt, wie die Richtigkeit und Authentizität der Rechnungen überprüft wird.
Aufbewahrungsort – Wo müssen E-Rechnungen aufbewahrt werden?
E-Rechnungen können grundsätzlich sowohl in Deutschland als auch im EU-Ausland gespeichert werden, solange sie jederzeit auffindbar sind. Für die Speicherung im Ausland muss jedoch beim zuständigen Finanzamt ein Antrag auf Verlagerung der elektronischen Aufbewahrung gestellt und bewilligt werden (§ 146 Abs. 2a AO). Da laut GoBD alle Dokumente im Original aufzubewahren sind, können E-Rechnungen nicht ausgedruckt und in Ordnern archiviert werden. Die Aufbewahrung von elektronischen Rechnungen muss zwingend elektronisch bzw. digital erfolgen.
E-Rechnungen dürfen sowohl lokal als auch in der Cloud oder auf einem Server digital gespeichert werden. Unternehmen sind also in der Wahl einer entsprechenden Lösung frei.
Das gilt, solange das gewählte Speicherverfahren jederzeit einen Zugriff auf die Rechnungen ermöglicht und die Lösung den Vorgaben für eine ordnungsgemäße Buchführung und Dokumentation entspricht. Wenn du dich für einen Cloud-Anbieter entscheidest, musst du selbst sicherstellen, dass die Server des Anbieters an einem sicheren Standort sind.
Wir bei Candis speichern alle Daten GoBD-konform in unserem Cloud-Archiv, das auf deutschenServern gehostet wird. Dadurch entfällt für dich auch der Antrag beim Finanzamt, der bei ausländischen Servern nötig wäre. So wird maximale Datensicherheit gewährleistet und die Daten sind jederzeit und von überall aus abrufbar. Zudem bieten wir eine automatische Verfahrensdokumentation.
Typische Fehler beim Aufbewahren von E-Rechnungen:
In vielen Unternehmen findet man eine fehlerhafte oder unvollständige Verfahrensdokumentation. Ohne eine detaillierte Beschreibung der Prozesse, zum Beispiel wie das verwendete Cloud-System genutzt wird, ist die Verfahrensdokumentation unzureichend.
Wenn Rechnungen in Dateiformaten gespeichert werden, die leicht bearbeitbar sind, ist die Unveränderbarkeit nicht gewährleistet. Beispiele hierfür sind Word- oder Excel-Dateien, die die Revisionssicherheit gefährden.
Auch fehlende regelmäßige Backups und Datensicherungen verletzen die GoBD-Konformität, da bei Systemausfällen oder Hackerangriffen wichtige Rechnungen verloren gehen können.
Fehlende Zugriffsbeschränkungen ermöglichen unbefugten Personen den Zugriff auf sensible Rechnungsdaten. Ohne ein Berechtigungskonzept wird die GoBD-Konformität gefährdet und der Datenschutz vernachlässigt.
In Candis kannst du Teammitglieder hinzufügen, entfernen und ihnen verschiedene Rollen zuweisen. Jede Nutzerrolle verfügt über spezifische Berechtigungen, die sicherstellen, dass nur autorisierte Personen Zugriff auf sensible Daten haben. Die Vergabe erfolgt zentral und lässt sich flexibel an die Bedürfnisse deines Teams anpassen
Anspruch an eine Software zur Aufbewahrung von E-Rechnungen
Ein System bzw. eine Software zur Aufbewahrung von E-Rechnungen, wie zum Beispiel eine moderne Rechnungsmanagement-Software, muss klare Anforderungen erfüllen, um GoBD-konform zu sein.
Das System muss rechtlich compliant sein. Es muss die gesetzlichen Vorgaben von HGB, AO und den GoBD vollständig abdecken.
Datenschutz und Sicherheit bieten. Ein durchdachtes Berechtigungskonzept und sichere Serverstrukturen sind Pflicht.
Ortsunabhängigen Datenzugriff ermöglichen. Für effizientes Arbeiten und schnelle Auskünfte (z.B. bei Betriebsprüfungen) müssen Daten jederzeit abrufbar sein.
Lückenlose Protokollierung (Audit Trail) garantieren. Das System muss unveränderbar aufzeichnen, wer, wann, welche Bearbeitungsschritte vorgenommen hat, damit alle Änderungen nachvollziehbar bleiben. Dies ist ein essenzieller Baustein für die Verfahrensdokumentation.
Effiziente Such- und Filterfunktionen haben. Die GoBD fordern die maschinelle Auswertbarkeit. Funktionen wie eine intelligente Volltextsuche sind hierfür unverzichtbar.
Neben den oben genannten Funktionen bietet dir Candis beispielsweise eine integrierte Dokumenten- und Vertragsverwaltung. Mit dieser kannst du nicht nur Rechnungen, sondern auch alle anderen prüfungsrelevanten Dokumente – wie Lieferscheine und Verträge – gesetzeskonform, übersichtlich und zentral archivieren.
So wählst du die richtige Software für die Archivierung von E-Rechnungen
Mit der verpflichtenden Einführung der elektronischen Rechnung müssen Unternehmen, die E-Rechnungen verarbeiten und empfangen, auf eine passende Softwarelösung setzen. Bei der Auswahl solltest du auf folgende Kriterien achten:
GoBD-Konformität: Die Software muss alle gesetzlichen Vorgaben – insbesondere die Unveränderbarkeit, lückenlose Protokollierung (Audit Trail) und maschinelle Auswertbarkeit – garantieren.
Datensicherheit & Serverstandort: Achte auf Ende-zu-Ende-Verschlüsselung, strenge Zugriffskontrollen und sichere Serverstandorte. Ideal sind Server in Deutschland, da bei der Datenspeicherung auf Servern im EU-Ausland vorab ein schriftlicher Antrag beim Finanzamt gestellt werden muss (§ 146 Abs. 2a AO).
Funktionalität: Prüfe, ob die Software Funktionen wie eine automatische Belegerfassung, intelligente Volltextsuche, Indexierung und GoBD-konforme Archivierung bereitstellt.
Flexibilität: Cloud-basierte Lösungen ermöglichen einen sicheren und ortsunabhängigen Zugriff für das gesamte Team.
Verfahrensdokumentation: Deine Software sollte dich bestmöglich unterstützen – beispielsweise durch die Bereitstellung einer vorgefertigten technischen Systemdokumentation oder eines Leitfadens zur Verfahrensdokumentation, den du leicht an deine internen Prozesse anpassen kannst.
Support & Zukunftssicherheit: Eine professionelle Software bietet regelmäßige Updates bei Gesetzesänderungen und einen zuverlässigen Kundensupport.
Vorteile der E-Rechnung für Unternehmen
Die Digitalisierung wird immer bedeutender für alle Unternehmen und die E-Rechnung bringt hierbei entscheidende Vorteile:
Klare Standards vereinfachen die Rechnungsstellung.
Schnellere Versand- und Bearbeitungsprozesse verkürzen Durchlaufzeiten.
Automatisierte Verarbeitung ermöglicht pünktlichere Zahlungen.
Der Wegfall von Papier und Portokosten spart Ressourcen und senkt Ausgaben.
Weniger Fehler durch automatische Erstellung und Validierung.
Flexibles Arbeiten durch digitale, ortsunabhängige Rechnungsstellung.
Mehr Transparenz über den Bearbeitungsstatus der Rechnungen.
Einfache Archivierung und sichere Aufbewahrung.
Mit Candis E-Rechnung empfangen, bearbeiten und sicher archivieren
Candis ist die in Deutschland entwickelte, GoBD-zertifizierte Software für die KI-gestützte Kreditorenbuchhaltung, von der Eingangsrechnung bis zum Export. Die Archivierung ist dabei kein eigener Arbeitsschritt, sondern der folgerichtige Endpunkt der Rechnungsverarbeitung.
In Candis empfängst und verarbeitest du alle gängigen E-Rechnungsformate wie ZUGFeRD und XRechnung. Vor der Buchung durchläuft jede Rechnung die festgelegten Freigabestufen, und Freigaben, Änderungen und Kommentare werden automatisch am Beleg protokolliert. So geht der Kontext einer Rechnung gemeinsam mit dem Beleg ins Archiv.
Nach dem Export archiviert Candis die Rechnung automatisch samt Rechnungsdaten im digitalen Rechnungsarchiv von Candis. Exportierte Rechnungen sind festgeschrieben und lassen sich weder ändern noch löschen. XRechnungen und ZUGFeRD-Rechnungen bleiben im Originalformat inklusive XML-Daten erhalten. Neben Rechnungen legst du auch Verträge und Lieferscheine gesetzeskonform ab und verknüpfst sie mit dem passenden Beleg.
Die Daten liegen auf Servern in Deutschland und werden täglich verschlüsselt gesichert. Über Schlagwörter, Filter und eine Volltextsuche findest du deine Unterlagen jederzeit wieder, unabhängig davon, wo du gerade arbeitest. Damit unterstützt Candis die gesetzlichen Anforderungen an die revisionssichere Aufbewahrung – die passende Verfahrensdokumentation stellt dein Unternehmen ergänzend bereit.