
Das Wichtigste zur GoBD in Kürze
Die GoBD sind eine Verwaltungsanweisung des BMF und regeln, wie steuerlich relevante Daten elektronisch geführt, aufbewahrt und für die Finanzverwaltung prüfbar gehalten werden.
GoBD-konform zu handeln bedeutet, alle Dokumente nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unverfälscht aufzubewahren.
Seit dem 14.07.2025 reicht bei E-Rechnungen der XML-Teil. Seit dem 01.01.2025 gilt für Buchungsbelege eine Frist von acht Jahren.
Mit der KI-gestützten Software für Kreditorenbuchhaltung von Candis landen Rechnungen nach dem Export automatisch in einem revisionssicheren Archiv, festgeschrieben und mit protokollierten Freigaben.
GoBD-konform heißt, dass du steuerlich relevante Daten und Belege nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unveränderbar erfasst und aufbewahrst. Seit dem BMF-Schreiben vom 14.07.2025 muss bei E-Rechnungen der strukturierte XML-Teil im Original erhalten bleiben, etwa in einem revisionssicheren Rechnungsarchiv. Die gute Nachricht: Rechnungen sind als Buchungsbelege seit 2025 in der Regel nur noch acht Jahre aufzubewahren.
Wofür steht die Abkürzung GoBD?
Die Abkürzung GoBD steht für „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“.
Die GoBD legt fest, wie steuerlich relevante Daten in elektronischer Form ordnungsgemäß erfasst, verarbeitet, gespeichert und aufbewahrt werden müssen. Im Grunde übertragen sie die allgemeinen Grundsätze ordnungsgemäßer Buchführung auf die digitale Welt (digitale Buchführung) und betreffen alle Unternehmen, die elektronische Daten verarbeiten.
Die Kriterien und Richtlinien der GoBD betreffen vor allem die Nachvollziehbarkeit, Vollständigkeit, Richtigkeit und Unveränderbarkeit der Daten. Diese Vorgaben musst du in der elektronischen Buchhaltung zwingend einhalten.
Allerdings geben die GoBD lediglich den allgemeinen Rahmen für die Speicherung vor. Welche Unterlagen du wie lange aufbewahren musst, regeln nicht die GoBD selbst, sondern vor allem die Abgabenordnung (AO) und das Handelsgesetzbuch (HGB).
Entscheidend ist dabei die steuerliche Prüfbarkeit. Aufzeichnungen müssen so geführt werden, dass die Finanzbehörde die Einhaltung der gesetzlichen Anforderungen überprüfen kann, etwa im Rahmen einer Betriebsprüfung. Das Recht auf Zugriff auf deine Daten ergibt sich aus § 147 Abs. 6 AO.
Vereinfache deine Buchhaltung mit Candis
Welche Bereiche umfasst die GoBD?
Die GoBD umfassen mehrere Bereiche im Unternehmen.
GoBD-konforme Arbeitsweise
Unternehmen sind dazu verpflichtet, alle Prozesse und Arbeitsweisen in der Buchführung und Datenverarbeitung so zu gestalten, dass sie den Grundsätzen der GoBD entsprechen.
Das umfasst die korrekte Erfassung, Verarbeitung und Speicherung von Daten gemäß den Vorgaben der GoBD.
Einsatz von Software gemäß den GoBD
Jede Software, die ein Unternehmen zur Buchführung und Datenverarbeitung einsetzt, muss den Anforderungen der GoBD entsprechen. Dazu muss sie Daten unveränderbar speichern, eine ordnungsgemäße Erfassung und Verarbeitung sicherstellen und alle weiteren Anforderungen der GoBD erfüllen. Dazu gehört auch, dass die Software regelmäßig geprüft und aktualisiert wird.
Revisionssichere Archivierung
Revisionssiche Archivierung bedeutet, dass alle elektronischen Belege und Daten so archiviert werden müssen, dass sie unveränderbar, nachvollziehbar und über den gesamten Aufbewahrungszeitraum zugänglich bleiben. Dies ist ein zentraler Punkt der GoBD, da es sicherstellt, dass alle relevanten Daten im Falle einer Prüfung durch die Finanzbehörden zur Verfügung stehen.
Vollständige Verfahrensdokumentation
Eine Verfahrensdokumentation beschreibt detailliert alle Prozesse und Verfahren, die in einem Unternehmen zur Erfassung, Verarbeitung, Speicherung und Archivierung von steuerlich relevanten Daten eingesetzt werden. Diese Dokumentation muss vollständig, aktuell und für Dritte (z. B. Prüfende) verständlich sein, sodass sie die Einhaltung der GoBD nachvollziehen können.
Wen betrifft die GoBD?
Die Regeln der GoBD gelten für buchführungs- und aufzeichnungspflichtige Unternehmen. Mit Aufzeichnungen ist gemeint, dass auch Unternehmen, die eine Einnahmen-Überschussrechnung einreichen, zur GoBD-konformen Archivierung verpflichtet sind. Auch nicht buchführungspflichtige Freiberufler:innen, Selbstständige und Kleingewerbe müssen also GoBD-konform archivieren. Kurz gesagt betrifft das jedes Unternehmen.
Das gilt auch für E-Rechnungen. Seit dem 01.01.2025 müssen alle Unternehmen im inländischen B2B-Geschäft E-Rechnungen empfangen können, unabhängig von ihrer Größe. Mit der E-Rechnungspflicht wächst deshalb auch der Anteil der Belege, die du im Originalformat und GoBD-konform archivieren musst.
Was hat sich 2025 an den GoBD geändert?
Mit dem BMF-Schreiben vom 14.07.2025 hat die Finanzverwaltung die GoBD an die E-Rechnungspflicht angepasst. Bei E-Rechnungen reicht es seitdem, den strukturierten XML-Teil aufzubewahren, das PDF nur bei zusätzlichen steuerlich relevanten Angaben. Außerdem wurde der mittelbare Datenzugriff erweitert. Seit dem 01.01.2025 gilt für Buchungsbelege zudem eine Frist von acht statt zehn Jahren.
Das Schreiben (Az. IV D 2 - S 0316/00128/005/088) gilt ohne Übergangsfrist. Für die E-Rechnung heißt das konkret: Maßgeblich ist der strukturierte XML-Teil, der im Original erhalten bleiben muss. Das PDF einer hybriden Rechnung, etwa im ZUGFeRD-Format, musst du nur zusätzlich aufbewahren, wenn es abweichende oder zusätzliche steuerlich relevante Angaben enthält, zum Beispiel Buchungsvermerke (GoBD Rz. 119 und 125). Zwischen XML und Bilddarstellung genügt eine inhaltliche Übereinstimmung, eine bildliche ist nicht erforderlich (Rz. 118).
Außerdem hat das BMF den mittelbaren Datenzugriff (Z2) erweitert. Dabei verlangt die Finanzverwaltung, dass du die Daten nach ihren Vorgaben maschinell auswertest oder durch einen Dritten auswerten lässt. Für deine Archivierung bedeutet das, dass Daten nicht nur vorhanden, sondern auch auswertbar sein müssen.
Unabhängig von den GoBD hat das Bürokratieentlastungsgesetz IV die Aufbewahrungsfrist für Buchungsbelege verkürzt. Seit dem 01.01.2025 gelten nach § 147 Abs. 3 AO acht statt zehn Jahre, das betrifft auch Rechnungen.
Die kürzere Frist gilt nicht nur für neue Belege, sondern für alle Unterlagen, deren Aufbewahrungsfrist am 01.01.2025 noch nicht abgelaufen war. Ausgenommen sind Kreditinstitute, Versicherungen und Wertpapierinstitute, für die vorerst die alte Fassung weitergilt (Art. 97 § 19a EGAO).
Die Änderungen von 2019 und 2024
Schon seit dem BMF-Schreiben vom 28.11.2019 gelten die GoBD in ihrer überarbeiteten Fassung als verbindliche Richtlinien. 2019 wurden wesentliche Erleichterungen eingeführt, wie die digitale Archivierung in Cloud-Systemen oder das mobile Scannen von Belegen. Das Schreiben vom 11.03.2024 brachte dann vor allem redaktionelle Änderungen.
Zertifizierte technische Sicherheitseinrichtungen und die Meldung beim Finanzamt sind dagegen keine allgemeine GoBD-Pflicht. Sie gelten für elektronische Aufzeichnungssysteme wie Kassen nach § 146a AO.
Wie handele ich GoBD-konform?
Als Unternehmen GoBD-konform zu handeln, bedeutet analoge oder digitale Dokumente hinsichtlich gewisser Regeln revisionssicher zu archivieren. Es geht dabei um steuerrelevante Dokumente, also unter anderem alle Rechnungen, Belege, Verträge und Abonnements. Diese Dokumente müssen nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unverfälscht abgebildet und aufbewahrt werden.
In Betriebsprüfungen wird geprüft, ob die Buchführung eines Unternehmens GoBD-konform ist. Deshalb lohnt es sich, die Regeln zu kennen und den eigenen Prozess daran auszurichten, denn Verstöße können steuerliche und rechtliche Konsequenzen haben.
Welche Dokumente muss ich laut GoBD aufbewahren?
Der erste Ansprechpartner für die Frage, welche Daten du für welche Zwecke in welcher Form in deinem Unternehmen aufbewahren müssen, ist üblicherweise dein steuerlicher oder rechtlicher Berater bzw. Beraterin. Für konkrete Einzelfragen ist die zuständige datenschutzrechtliche Aufsicht deine zuständige Landesdatenschutzaufsicht.
Grundsätzlich sind alle Geschäftsvorfälle relevant, die Veränderungen am Gewinn und Vermögen des Unternehmens hervorrufen. Darunter fallen:
Außersteuerliche und steuerliche Aufzeichnungen
Dokumentationen wie Bücher und Unterlagen zu Geschäftsvorfällen, z. B. Handelsbriefe, Geschäftskorrespondenz, Arbeitsanweisungen
Belege, die für das Verständnis der Geschäftsvorfälle notwendig sind, wie etwa Nachweise über die Betriebsausgaben und -einnahmen, Abschreibungen, Einlagen und Entnahmen
Aufzeichnungen über Verkäufe und Einkäufe sowie die dazugehörigen Rechnungen
Dokumente zur Werteinschätzung von Wirtschaftsgütern
Aufzeichnungen und Bücher
Zahlungseingänge
Kaufverträge
Bestellungen
Rechnungen
Reklamationen
Inventare
Lageberichte
Jahresabschlüsse
Organisationspapiere sowie Arbeitsanweisungen
Geschäftliche Briefe und Mails
Eröffnungsbilanzen
Gut zu wissen:
Eine E-Mail, mit der eine Rechnung verschickt wird, musst du nicht aufbewahren. Anders ist es, wenn im Text der E-Mail für die Rechnung relevante Informationen stehen, etwa Zahlungsbedingungen oder Skonto- und Rabattbedingungen. Dann greift das GoBD-Kriterium der Vollständigkeit, und die E-Mail muss GoBD-konform archiviert werden.

GoBD-Richtlinien im Überblick
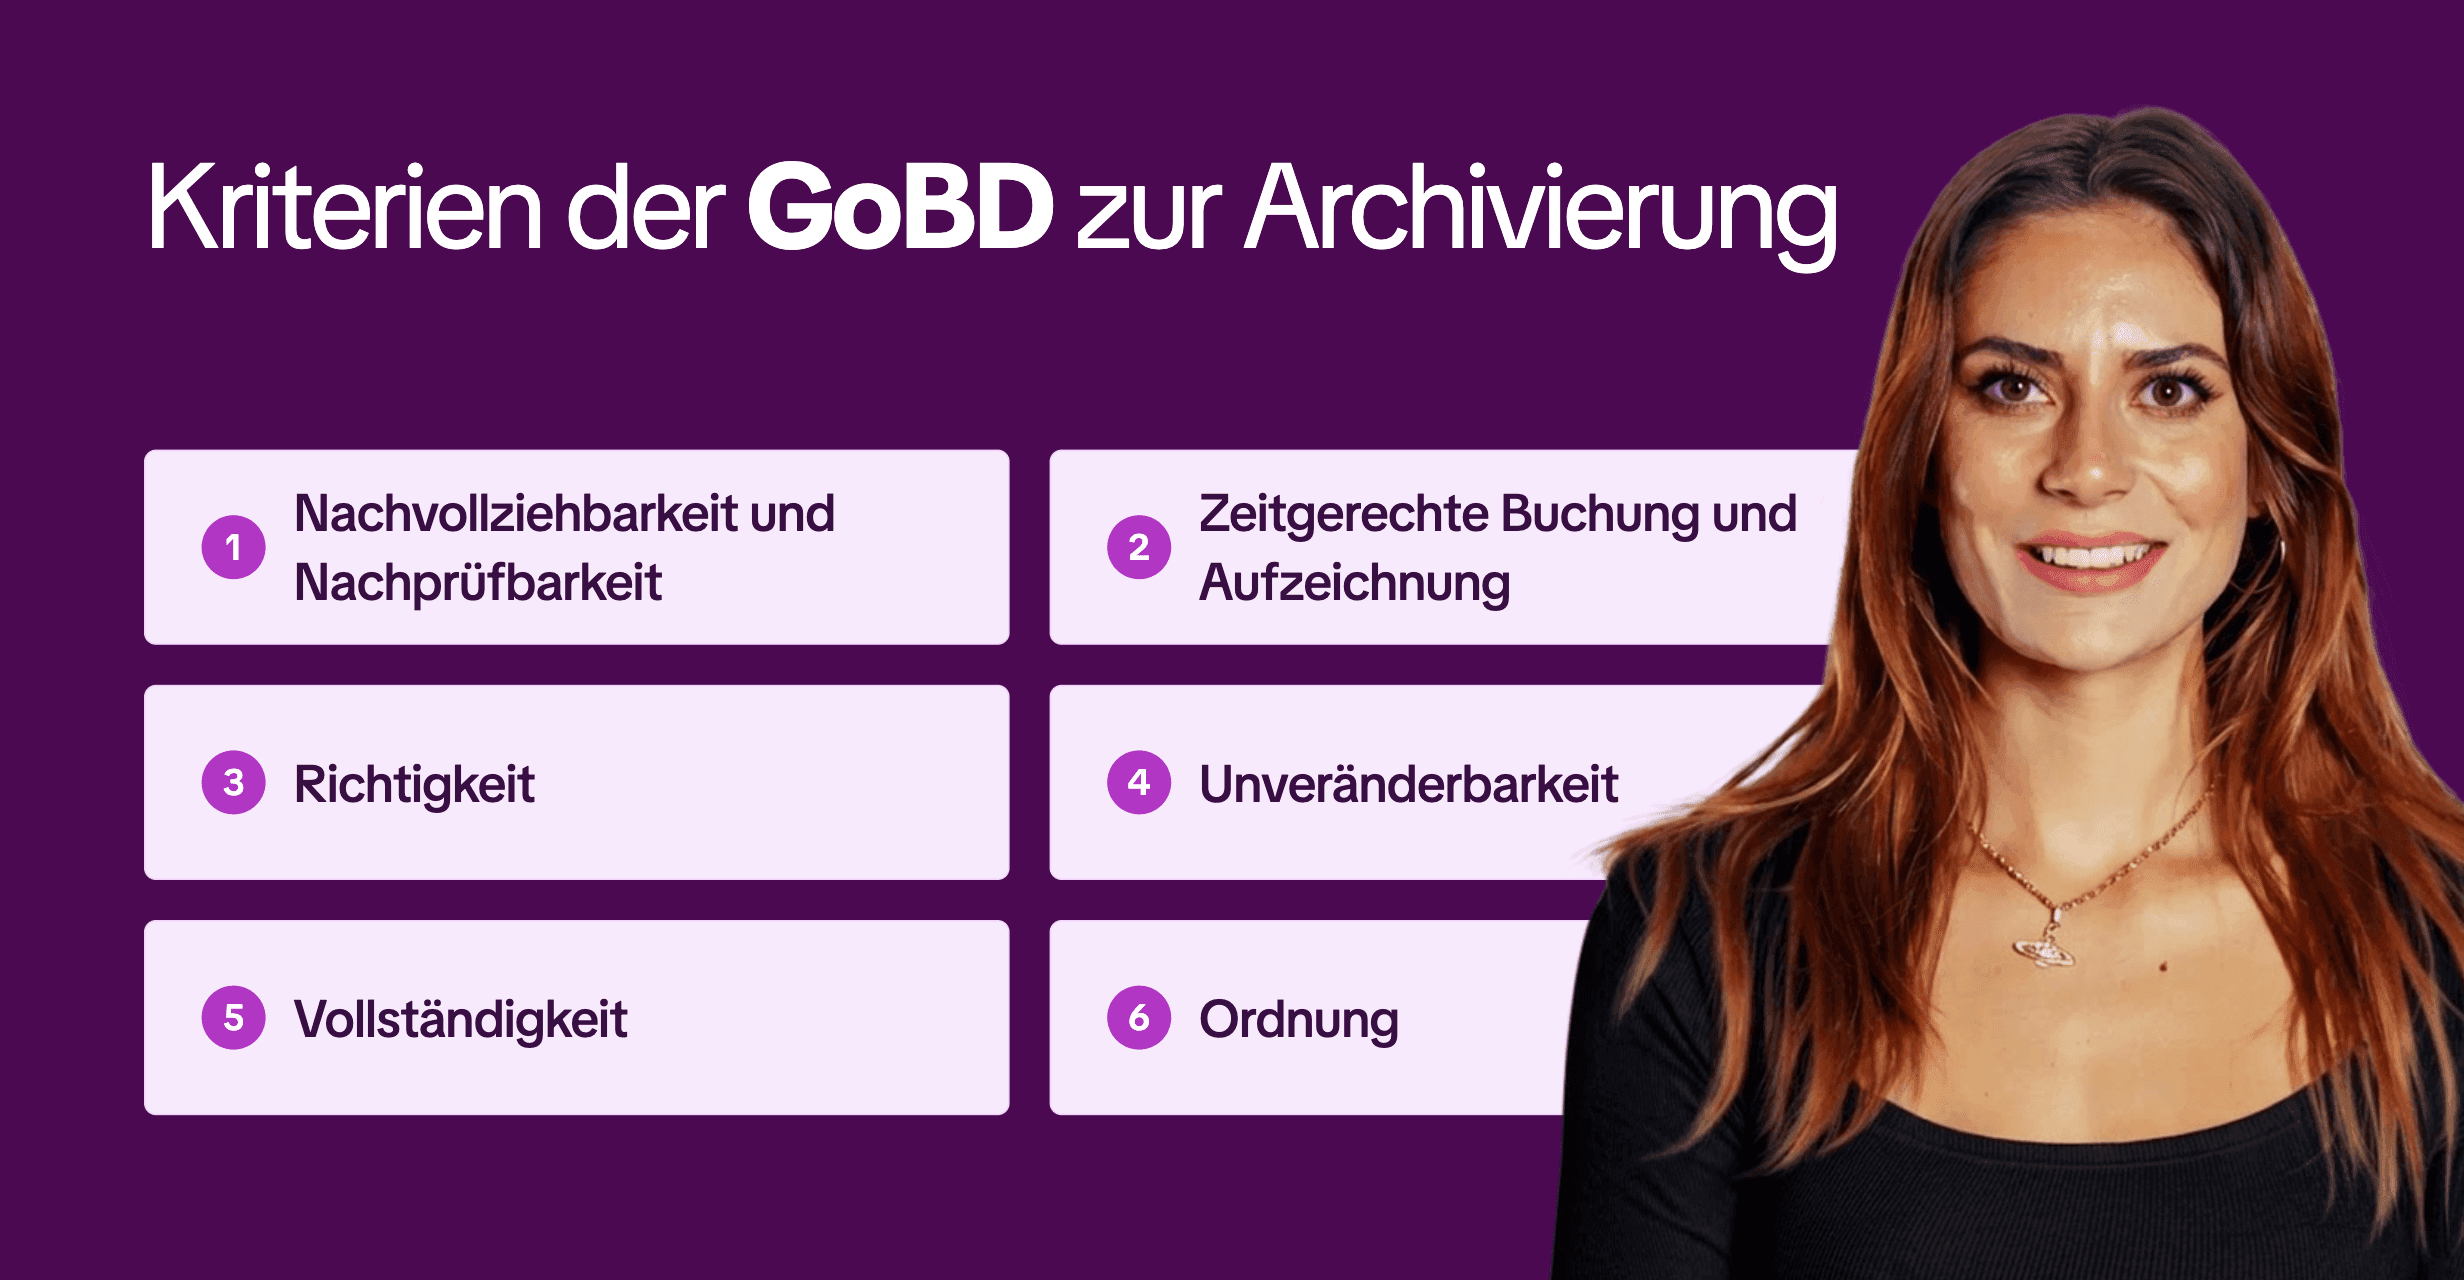
§ 146 AO schreibt vor, dass Buchungen einzeln, vollständig, richtig, zeitgerecht und geordnet erfasst werden müssen. Generell gelten die Grundsätze der Wahrheit, Klarheit und fortlaufenden Aufzeichnung.
Nachvollziehbarkeit und Nachprüfbarkeit
Zeitgerechte Buchung und Aufzeichnung
Richtigkeit
Unveränderbarkeit
Vollständigkeit
Ordnung
1. Nachvollziehbarkeit und Nachprüfbarkeit
Hierfür muss eine lückenlose Verfahrensdokumentation vorliegen, die alle Vorgänge in der eingesetzten Software aufschlüsselt und einen Überblick über die Buchführung ermöglicht. Die Geschäftsvorfälle müssen auch im Fall einer Betriebsprüfung nachvollziehbar sein. Es gilt der Grundsatz: Keine Buchung ohne Beleg.
2. Zeitgerechte Buchung und Aufzeichnung
Für eine ordnungsgemäße Buchführung spielt die zeitliche Komponente eine entscheidende Rolle. Jeder Geschäftsvorfall muss zeitnah erfasst werden. So soll Manipulation verhindert werden, die eintritt, wenn Unternehmen Buchungen zeitlich verschieben.
Bei unbaren Geschäftsvorfällen gilt eine Erfassung innerhalb von 10 Tagen als unbedenklich.
Einnahmen und Ausgaben in bar sind täglich zu erfassen.
3. Richtigkeit
Die Dokumentation der Geschäftsvorfälle muss lückenlos und im Einklang mit den rechtlichen Vorschriften sein und die tatsächlichen Verhältnisse der Belege abbilden. Zudem müssen die Kontierung stimmen, die Konten voneinander getrennt geführt werden und eindeutig benannt sein, welches Konto welchem Zweck dient.
4. Unveränderbarkeit
Sobald ein Vorgang dokumentiert wurde, darf er nicht mehr verändert werden. Werden dennoch Korrekturen oder Nachträge vorgenommen, müssen sie klar als solche erkennbar sein.
Alle Veränderungen oder Löschungen müssen lückenlos protokolliert werden, um Überschreibungen oder Fälschungen zu vermeiden. Das geschieht in den Verarbeitungsprotokollen sowie durch die Verfahrensdokumentation.
Korrekturen und Stornos laut GoBD
Alle Korrekturen und Stornobuchungen müssen auf die ursprünglichen Belege zurückzuführen sein, zum Beispiel durch einen Verweis auf die Originalbuchung.
5. Vollständigkeit
Jeder einzelne Geschäftsvorfall muss vollzählig und lückenlos festgehalten werden. Pro Beleg müssen folgende Informationen erfasst sein:
Eindeutige Belegnummer
Datum des Belegs
Menge und Betrag
Namens der Vertragspartner, also des ausstellenden und empfangenden Unternehmens des Belegs mit Namen der Ansprechperson
Zudem schreibt diese Regel vor, dass Aufbewahrungsfristen korrekt eingehalten werden. Nach § 147 Abs. 3 AO gelten je nach Art des Dokuments 6, 8 oder 10 Jahre: acht Jahre für Buchungsbelege wie Rechnungen, zehn Jahre für Bücher, Inventare und Jahresabschlüsse, sechs Jahre für empfangene und abgesandte Handels- und Geschäftsbriefe.
6. Ordnung
Für die Ordnung gibt es mehrere Vorgaben:
Buchungen müssen systematisch erfasst werden und für Dritte übersichtlich, eindeutig und nachvollziehbar sein.
Bücher und Aufzeichnungen müssen nach klaren Ordnungsprinzipien geführt und Belege so aufbewahrt werden, dass Geschäftsvorfälle leicht nachvollziehbar und für den Abschluss unverlierbar sind.
Bareinnahmen müssen von unbaren Einnahmen getrennt werden.
Rechnungsnummern dürfen nur einmal vergeben und ein Geschäftsvorfall darf nur einmal gebucht worden sein.
In der doppelten Buchführung müssen Geschäftsvorfälle so erfasst werden, dass sie geordnet dargestellt werden können und schnell einen Überblick über die Vermögens- und Ertragslage bieten.
Für welche Bereiche gelten die GoBD?
Die GoBD gelten für alle Systeme, Softwares und Hardwares, die steuerrechtlich relevante Daten erfassen. Unter anderem beinhaltet das:
Finanzbuchführung
Archiv- und Kassensystem
Warenwirtschaft
Anlagen- und Lohnbuchhaltung
Rechnungsstellung
Time-Tracking-Tools
[%info]
Es lohnt sich, die digitale Struktur bzw. das Archivsystem so einfach wie möglich zu halten. Je weniger Tools verwendet werden, umso übersichtlicher ist die Buchhaltung. So wird es einfacher, die steuerrechtlich relevanten Daten wiederzufinden und zu sortieren.

Aufbewahrungspflicht nach GoBD: Was, wie lange und in welcher Form?
Nach den GoBD musst du alle steuerlich relevanten Unterlagen vollständig, unveränderbar und jederzeit lesbar aufbewahren, egal ob du sie selbst erstellt oder von Dritten erhalten hast. Rechnungen sind seit 2025 in der Regel acht Jahre aufzubewahren, Bücher und Jahresabschlüsse zehn Jahre. Elektronisch empfangene Unterlagen müssen dabei elektronisch bleiben, ein Ausdruck reicht nicht.
Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Unterlage entstanden ist. Eine Rechnung vom März 2025 darfst du also frühestens nach dem 31.12.2033 vernichten. Die Frist läuft allerdings nicht ab, solange die Unterlagen noch für eine Steuer von Bedeutung sind, deren Festsetzungsfrist noch läuft, etwa während einer laufenden Betriebsprüfung.
Die Daten dürfen weder verändert noch vor Ablauf der Aufbewahrungsfrist gelöscht werden. Entscheidend ist dabei die Form, in der ein Beleg eingegangen ist. Elektronische Rechnungen bewahrst du elektronisch auf, Papierbelege darfst du digitalisieren. Das Papieroriginal darfst du danach nur vernichten, wenn für das Original keine gesonderte Aufbewahrungspflicht besteht und das ersetzende Scannen in einer Verfahrensdokumentation beschrieben ist.
Aufbewahren heißt außerdem, die Daten während der gesamten Frist lesbar und maschinell auswertbar zu halten. Bei einer Betriebsprüfung kann die Finanzverwaltung auf drei Wegen zugreifen: unmittelbar im System (Z1), über Auswertungen nach ihren Vorgaben (Z2) oder über die Überlassung der Daten auf einem Datenträger (Z3). Das gilt auch nach einem Wechsel der Software. Deshalb sollte vor jedem Systemwechsel geklärt sein, wie die Altdaten zugänglich bleiben.
Wie die Aufbewahrung im Einzelnen aussieht, hängt davon ab, wie ein Beleg entsteht: ob er auf Papier eingeht und digitalisiert wird, ob du ihn in ein eigenes Format überführst oder ob er direkt im DV-System entsteht. Den Rahmen dafür setzt das interne Kontrollsystem, das am Ende dieses Abschnitts beschrieben ist.
Belege dürfen digitalisiert werden
Laut GoBD darfst du deine Belege auch digitalisieren, indem du sie scannst oder abfotografierst und so in elektronische Dokumente umwandelst.
Dabei musst du sicherstellen, dass die digitalen Kopien bildlich mit den Originalen übereinstimmen und während der gesamten Aufbewahrungsfrist unveränderbar aufbewahrt werden. Die Digitalisierung kann mit verschiedenen Geräten wie Scannern oder Smartphones erfolgen, sofern die resultierenden elektronischen Dokumente vollständig und lesbar sind. Qualitätssicherung und Dokumentation des Digitalisierungsprozesses sind essenziell, um die Nachvollziehbarkeit und Prüfbarkeit der digitalen Belege zu gewährleisten.
Nach der erfolgreichen Digitalisierung kannst du die Papierbelege vernichten, es sei denn, es bestehen außersteuerliche oder steuerliche Verpflichtungen zur Aufbewahrung der Originale.
Wird die elektronische Buchführung ins Ausland verlagert und werden die Original-Papierbelege dort digital erfasst, ist es unproblematisch, die Papierbelege dorthin mitzunehmen. Die Digitalisierung muss jedoch zeitnah nach dem Transport ins Ausland erfolgen.
Bildliche Erfassung von Belegen im Ausland
Belege, die im Ausland entstanden sind bzw. dort empfangen wurden, zum Beispiel auf einer Dienstreise, dürfen auch direkt im Ausland bildlich erfasst werden. Dafür kannst du einfach mit deinem Smartphone ein Foto des Belegs machen.
Elektronische Aufbewahrung von Belegen im unternehmenseigenen Format (Inhouse-Format)
Unternehmen können Belege in einem eigenen Format (Inhouse-Format) aufbewahren, wenn folgende Bedingungen erfüllt sind:
Daten werden bildlich oder inhaltlich nicht verändert.
Alle aufbewahrungspflichtigen Informationen bleiben erhalten.
Die Konvertierung wird ordnungsgemäß dokumentiert.
Die maschinelle Auswertbarkeit und der Datenzugriff durch die Finanzbehörden werden nicht eingeschränkt.
Wenn du OCR-Technologie einsetzt, um Dokumente mit Volltextinformationen anzureichern, müssen diese Informationen nach Verifikation und Korrektur ebenfalls aufbewahrt und für Prüfzwecke verfügbar gemacht werden.
Dasselbe Prinzip gilt, wenn KI Rechnungsdaten ausliest oder Buchungen vorschlägt. Die GoBD nennen KI nicht ausdrücklich, es gelten aber die bekannten Grundsätze. Der Originalbeleg bleibt maßgeblich, die ausgelesenen und gegebenenfalls korrigierten Daten werden mit ihm aufbewahrt, und wie die KI in den Prozess eingebunden ist, gehört in die Verfahrensdokumentation. Prüfende müssen nachvollziehen können, welcher Wert automatisch erkannt und welcher von einer Person bestätigt oder geändert wurde.
Die Candis KI liest Angaben aus dem tatsächlichen Beleg aus und macht Vorschläge, etwa zur Kontierung, bucht aber nicht selbst. Jede Kontierung wird von deinem Team geprüft und freigegeben, bevor sie ins Buchhaltungssystem geht. Was nicht eindeutig ist, bleibt zur manuellen Prüfung. So bleibt die Verantwortung beim Menschen, und jeder Schritt ist auch bei einer Betriebsprüfung nachvollziehbar.
DV-System
Unternehmen ist es gestattet, DV-Systeme, wie Buchhaltungssoftware oder Warenwirtschaftssysteme zu verwenden. Hierbei kann es sich auch um eine Cloud-Lösung handeln.
Daten, die im DV-System erzeugt oder empfangen werden, müssen im Ursprungsformat aufbewahrt werden. Dies betrifft beispielsweise Buchungsbelege, Ausgangsrechnungen, Verträge und andere wichtige Dokumente. Bei einer Konvertierung in ein anderes Format ist sicherzustellen, dass die Daten weiterhin maschinell auswertbar sind und keine wesentlichen Informationen verloren gehen.
Bei der Verwendung von OCR zur Erzeugung volltextrecherchierbarer Dokumente müssen diese Texte ebenfalls aufbewahrt und unverändert zugänglich bleiben. Wenn Verschlüsselungstechniken verwendet werden, müssen die Daten im entschlüsselten Zustand zugänglich bleiben.
Anforderungen der GoBD an ein Internes Kontrollsystem (IKS)
Für die Einhaltung gesetzlicher Vorschriften muss das Unternehmen ein Internes Kontrollsystem (IKS) einrichten. Das IKS umfasst Kontrollen zur Sicherstellung der Datensicherheit und Datenrichtigkeit.
Zu den notwendigen Maßnahmen gehören:
Zugangskontrollen
Trennung von Funktionen
Prüfungen bei der Dateneingabe und -verarbeitung
Schutzmaßnahmen gegen Manipulationen
Das IKS muss regelmäßig überprüft werden, insbesondere bei Systemänderungen, um die Übereinstimmung mit den dokumentierten Vorgaben sicherzustellen. Alle Kontrollen und deren Beschreibung müssen in der Verfahrensdokumentation festgehalten werden.
Wie archiviere ich E-Rechnungen GoBD-konform?
Eine E-Rechnung archivierst du GoBD-konform, indem du die empfangene Datei im Originalformat aufbewahrst: bei einer XRechnung die XML-Datei, bei ZUGFeRD die Datei mit eingebettetem XML. Ein Ausdruck oder eine reine PDF-Ansicht ersetzt diese Daten nicht, denn der strukturierte Teil ist die eigentliche Rechnung. Er muss unverändert und maschinell auswertbar bleiben.
Die Bilddarstellung einer ZUGFeRD-Rechnung wird nur dann zusätzlich aufbewahrungspflichtig, wenn sie steuerlich relevante Angaben enthält, die im XML fehlen oder davon abweichen. Am einfachsten ist es deshalb, die empfangene Datei unverändert abzulegen. Was du dabei zu Formaten, Validierung und Ablage beachten solltest, beschreibt unser Ratgeber E-Rechnungen archivieren.
Reicht eine Dateiablage wie Google Drive?
Nein, nicht automatisch. Eine Dateiablage wie Google Drive speichert Rechnungen, schützt sie aber nicht ohne Weiteres vor unbemerkten Änderungen und hält nicht fest, wer eine Rechnung wann geprüft oder freigegeben hat. Für die GoBD müssen Rechnungen vollständig, nachvollziehbar und unveränderbar bleiben. Ohne zusätzliche technische und organisatorische Maßnahmen erfüllt eine reine Ablage das in der Regel nicht.
Damit eine Ablage den GoBD genügt, braucht es mehr als einen Ordner. Nötig sind Zugriffsrechte, die festlegen, wer Dateien ändern darf, ein Protokoll, das jede Änderung festhält, ein Schutz vor dem Löschen innerhalb der Aufbewahrungsfrist und eine Verfahrensdokumentation, die all das beschreibt. Eine Dokumentenverwaltung, die diese Anforderungen technisch abdeckt, nimmt dir einen großen Teil davon ab. Denn je mehr du manuell organisieren musst, desto größer ist die Lücke, die sich bei einer Betriebsprüfung zeigen kann.
Belegverwaltung nach GoBD
Im Rahmen der Dokumentenverarbeitung, einschließlich der Bearbeitung von Rechnungen, Kassenvorgängen usw., ist es gemäß den Richtlinien wichtig, alle Buchungen und Aufzeichnungen zeitnah vorzunehmen. Nach den Vorgaben des GoBD-Leitfadens müssen Dokumente spätestens 10 Tage nach dem jeweiligen Geschäftsvorgang dokumentiert sein. Dieser Dokumentationsprozess umfasst:
Die Erkennung und Identifizierung der Dokumente
Die Überprüfung der Dokumente
Die Sicherstellung der Dokumentenechtheit
Die langfristige Archivierung der Dokumente
Bartransaktionen müssen gemäß GoBD-Vorgaben tagesaktuell exakt und in chronologischer Reihenfolge erfasst werden.
Verfahrensdokumentation nach den GoBD
Sobald steuerlich relevante Dokumente elektronisch aufbewahrt werden, brauchen Unternehmen laut GoBD eine Verfahrensdokumentation. Sie stellt sicher, dass der Grundsatz der Nachvollziehbarkeit eingehalten wird.
Was ist eine Verfahrensdokumentation?
Für jede Software, die dein Unternehmen für die Buchführung und elektronische Aufbewahrung einsetzt, brauchst du eine Verfahrensdokumentation, die den gesamten Prozess aus organisatorischer und technischer Sicht beschreibt. Zudem musst du nachweisen können, dass diese Prozesse auch eingehalten werden.
Diese Dokumentation ist nicht nur gesetzlich vorgeschrieben, sondern auch dein Nachweis, dass alle Abläufe GoBD-konform und damit prüfungssicher sind. Deine Verfahrensdokumentation muss Folgendes gewährleisten:
Die aktuelle Version des eingesetzten Programms muss enthalten sein.
Sämtliche Änderungen an der Dokumentation müssen versioniert werden.
Es gibt eine nachvollziehbare Änderungshistorie.
Die Verfahrensdokumentation muss so lange aufbewahrt werden, wie die dazugehörigen Unterlagen steuerlich relevant sind.
Eine Software erfüllt die Anforderungen der GoBD, wenn sie relevante Daten nachvollziehbar, vollständig, richtig, zeitnah, ordnungsgemäß und unverändert erfasst und speichert.
Beispiel: GoBD-konforme Verfahrensdokumentation beim Scannen von Belegen und Papierdokumenten
Für Unternehmen, die Eingangsrechnungen bearbeiten, gehört das Scannen und Digitalisieren von Belegen zum Arbeitsalltag. Laut GoBD sind Finanzteams hierbei dazu verpflichtet, das Verfahren genau zu dokumentieren. Das Unternehmen sollte hierfür eine Organisationsanweisung erstellen, die unter anderem regelt:
wer Belege erfassen darf,
zu welchem Zeitpunkt erfasst wird, zum Beispiel beim Posteingang,
welches Schriftgut genau erfasst wird,
inwieweit eine bildliche oder inhaltliche Übereinstimmung mit dem Original erforderlich ist,
wie die Qualitätskontrolle auf Lesbarkeit und Vollständigkeit erfolgt,
wie Fehler protokolliert werden.
Prozessbeschreibung: Beschreibe genau, wie und wann du die Papierbelege scannst. Dazu gehört, welche Geräte (z. B. Scanner, Smartphones) du verwendest und wer für den Scanprozess verantwortlich ist.
Qualitätskontrollen: Stelle sicher, dass die gescannten Dokumente vollständig und lesbar sind. Dies kannst du durch manuelle Überprüfungen oder automatisierte Prozesse sicherstellen.
Protokollierung: Erfasse, wann die Belege gescannt wurden und wie die Dateien gespeichert und gesichert werden, damit alles lückenlos nachverfolgt werden kann.
Zugriffskontrollen: Bestimme, wer auf die gescannten Dokumente zugreifen darf und wie der Zugriff geschützt wird.
Verknüpfung mit Originalbelegen: Wenn notwendig, solltest du dokumentieren, wie die digitalen Kopien mit den Originaldokumenten verknüpft sind und wann du die Originale vernichten darfst.
Eine sorgfältige Verfahrensdokumentation stellt sicher, dass dein Scanprozess den gesetzlichen Anforderungen entspricht und bei einer Prüfung durch die Finanzbehörden nachvollziehbar ist.
Verstöße gegen die GoBD
Gegen die GoBD verstößt du oft schneller, als du denkst. Stellt die Betriebsprüfung nur einzelne, kleine Mängel bei der Aufbewahrung fest, hat das in der Regel keine drastischen Folgen.
Schwerwiegende Verstöße können jedoch dazu führen, dass die Finanzverwaltung die Ordnungsmäßigkeit der gesamten Buchführung verwirft und die Besteuerungsgrundlagen schätzt (§ 162 AO). Liegt zusätzlich eine Steuerverkürzung vor, kommen auch steuerstrafrechtliche Konsequenzen in Betracht.
Verstoß-Beispiel 1: Automatische Speicherungen
Dateien, die sich automatisch speichern, sind im Alltag praktisch. Viele Programme zeigen am Ende aber nur das Datum der letzten Speicherung an, und das verstößt gegen die Unveränderbarkeit der Daten. Dasselbe gilt für Überschreibungen und spätere Änderungen.
Werden im Dokument dagegen alle Änderungen automatisch protokolliert, liegt kein Verstoß vor, denn dann sind Transparenz und Nachvollziehbarkeit gegeben.
Verstoß-Beispiel 2: Vernichtung von Originaldokumenten
Häufig werden Papierrechnungen direkt nach dem Einscannen vernichtet, in der Annahme, dass die digitale Version das Original automatisch ersetzt. Das ist jedoch nicht der Fall.
Originaldokumente in Papierform dürfen erst vernichtet werden, wenn zusätzlich zur eingescannten Version eine Verfahrensdokumentation zum ersetzenden Scannen vorliegt.
Was braucht eine GoBD-konforme Software?
Eine GoBD-konforme Software sichert die Grundsätze technisch ab: Belege werden nach der Verarbeitung festgeschrieben, Freigaben und Änderungen werden protokolliert, E-Rechnungen bleiben im Originalformat erhalten, und die Daten lassen sich bei einer Betriebsprüfung maschinell auswertbar bereitstellen. Ob der Einsatz insgesamt GoBD-konform ist, hängt zusätzlich von der Verfahrensdokumentation deines Unternehmens ab.
Das gilt für jede Software, die steuerlich relevante Daten verarbeitet, ob für das Rechnungsmanagement, die Zeiterfassung, das Ausgabenmanagement oder als Kassensystem. Bei der Auswahl helfen fünf Kriterien, die sich an den Grundsätzen der GoBD orientieren:
Festschreibung.
Nach der Verarbeitung lassen sich Belege und Buchungsdaten nicht mehr ändern oder löschen. Korrekturen sind nur als neue, nachvollziehbare Vorgänge möglich.
Protokoll am Beleg.
Freigaben, Änderungen und Kommentare werden automatisch am jeweiligen Beleg festgehalten, sodass auch Jahre später erkennbar ist, wer was wann entschieden hat.
Originalformat bei E-Rechnungen.
XRechnung und ZUGFeRD werden mit ihren XML-Daten gespeichert, nicht nur als Bild oder PDF.
Vollständige Aufbewahrung.
Steuerlich relevante Inhalte einer E-Mail, etwa Skontobedingungen, werden zusammen mit dem Beleg aufbewahrt.
Maschinelle Auswertbarkeit.
Daten lassen sich für den Datenzugriff der Finanzverwaltung in einem auswertbaren Format bereitstellen.
Die Verfahrensdokumentation bleibt dabei Aufgabe des Unternehmens. Eine Software kann sie unterstützen, indem sie Abläufe festlegt und jeden Schritt protokolliert, ersetzen kann sie sie nicht.
GoBD-konform archivieren mit Candis
Candis ist die in Deutschland entwickelte, GoBD-zertifizierte Software für die KI-gestützte Kreditorenbuchhaltung, von der Eingangsrechnung bis zum Export. Die Archivierung ist dabei kein eigener Arbeitsschritt, sondern Teil der Rechnungsverarbeitung.
Bevor eine Rechnung gebucht wird, durchläuft sie in Candis eine mehrstufige digitale Rechnungsfreigabe mit Betragsgrenzen und Vertretungsregel. Freigaben, Änderungen und Kommentare werden automatisch am Beleg protokolliert. Akzeptiert jemand eine Rechnung trotz Hinweisen aus der automatischen Prüfung, hält Candis auch das samt Kommentar in der Historie fest. So bleibt die Nachvollziehbarkeit gewahrt, die die GoBD verlangen.
Nach dem Export archiviert Candis die Rechnung automatisch zusammen mit den Rechnungsdaten im digitalen Rechnungsarchiv von Candis, ohne Zwischenschritt. Exportierte Rechnungen sind festgeschrieben und lassen sich weder ändern noch löschen. XRechnungen und ZUGFeRD-Rechnungen bleiben im Originalformat inklusive XML-Daten erhalten, wie es die GoBD seit dem Update 2025 vorsehen. Aufbewahrt werden die Rechnungen zehn Jahre, also über die gesetzliche Regelfrist von acht Jahren hinaus.
Auch die Übergabe an die Buchhaltung bleibt nachvollziehbar. Beim Export über die DATEV-Schnittstelle dokumentiert eine Exporthistorie, welche Daten wann an den Buchungsdatenservice übertragen wurden, und die übertragenen CSV-Dateien lassen sich dort erneut herunterladen.
Die Daten liegen auf Servern in Deutschland und werden täglich verschlüsselt gesichert. Rechnungsdaten werden verschlüsselt übertragen, externe Penetrationstests decken technische Schwachstellen auf. Wer welche Rechnungen sehen darf, regeln Rollen: Freigebende sehen die ihnen zugewiesenen Rechnungen, die Buchhaltung das gesamte Archiv. Auch nach Vertragsende bleibt das Archiv einsehbar und exportierbar.
Wer die GoBD so in den Rechnungsprozess einbaut, muss Compliance nicht nachträglich herstellen, sondern erfüllt sie mit jeder bearbeiteten Rechnung. Wie sich die übrigen Schritte von der Erfassung bis zum Export zusammenführen lassen, zeigt unser Artikel Kreditorenbuchhaltung automatisieren.